Como inversor, comprender el rendimiento real de sus inversiones es fundamental para tomar decisiones informadas. No basta con observar cómo aumenta el valor de un activo; debe saber calcular la rentabilidad financiera con precisión. Este artículo es su guía esencial para lograrlo.
El cálculo de la rentabilidad financiera permite evaluar el rendimiento real de una inversión. Es fundamental ir más allá del ROI simple e incorporar factores como el tiempo y la fiscalidad, utilizando herramientas como la TIR, para gestionar de forma óptima su cartera de inversiones.
Cálculo de la rentabilidad financiera: su guía completa para inversores
1. ¿Por qué es indispensable calcular la rentabilidad financiera?
Maximizar las ganancias y minimizar los riesgos es el objetivo de todo inversor experimentado. Para conseguirlo, es necesario comprender en profundidad el cálculo de la rentabilidad financiera. No se trata únicamente de las cifras finales, sino también de saber cómo se obtienen y qué significan para el futuro de su cartera. Ignorar este paso puede provocar errores de inversión costosos y un rendimiento persistentemente inferior al esperado. Un cálculo preciso le permite comparar oportunidades de inversión dispares, evaluar la eficacia de sus estrategias y ajustar su enfoque en consecuencia. Es el pilar de una toma de decisiones sólida y no condicionada por las emociones.
2. ROI de una inversión: un primer paso esencial, pero imperfecto
El cálculo del ROI simple de una inversión, o retorno de la inversión, suele ser la primera métrica que consideran los inversores. Es un indicador de rendimiento básico y fácil de comprender que mide el beneficio o la pérdida generados en relación con el coste inicial de una inversión.
¿Cómo se calcula el ROI simple?
La fórmula es la siguiente:
(Importe obtenido de la inversión - Coste de la inversión) / Coste de la inversión
- Ejemplo: Compra una acción por €100 y la vende por €120. Su ROI es (€120 - €100) / €100 = 0.20, es decir, un 20%. Sin embargo, el ROI tiene sus limitaciones. No tiene en cuenta la duración de la inversión, lo que dificulta la comparación de proyectos con distintos plazos. Un ROI del 20% en 6 meses supone un rendimiento mucho mayor que ese mismo ROI en 5 años. Por este motivo, son necesarios otros indicadores.
3. Tasa interna de rentabilidad (TIR): incorporar la dimensión temporal
La tasa interna de rentabilidad (TIR) es una herramienta mucho más sofisticada, especialmente pertinente para inversiones con múltiples flujos de caja distribuidos a lo largo del tiempo. La TIR representa la tasa de descuento que hace que el valor actual neto (VAN) de todos los flujos de caja, positivos y negativos, sea igual a cero. En otras palabras, es la tasa que iguala el importe de la inversión inicial con la suma descontada de los flujos futuros generados por dicha inversión. En términos prácticos, una TIR elevada indica una inversión potencialmente rentable. Permite comparar la rentabilidad media anual de las inversiones, independientemente de su duración o de la distribución de sus flujos de caja.
- Ventajas de la TIR:
- Tiene en cuenta el valor temporal del dinero.
- Es ideal para proyectos de inversión a largo plazo con flujos de caja variables.
- Permite una comparación más equitativa entre distintos proyectos. La complejidad de su cálculo suele requerir el uso de programas financieros u hojas de cálculo (Excel, Google Sheets).
4. Múltiplos de inversión y valoración de acciones
Más allá de los cálculos de rentabilidad propiamente dichos, los múltiplos de inversión en renta variable son ratios financieros que ayudan a los inversores a evaluar el valor relativo de una empresa o un activo frente a otros. Se utilizan especialmente en el ámbito de la inversión bursátil.
- Ejemplos de múltiplos:
- PER (ratio precio-beneficio): Precio de la acción / Beneficio por acción. Indica cuánto están dispuestos a pagar los inversores por cada euro de beneficio.
- P/B (ratio precio-valor contable): Precio de la acción / Valor contable por acción. Compara el precio de mercado de una acción con su valor contable.
- EV/EBITDA (valor de empresa sobre EBITDA): Valor de empresa / Beneficio antes de intereses, impuestos, depreciaciones y amortizaciones. Se utiliza con frecuencia para evaluar empresas con distintos niveles de endeudamiento. Estos múltiplos ayudan a determinar si una empresa está sobrevalorada o infravalorada con respecto a otras empresas comparables o a su sector. Son un pilar de la guía sobre el rendimiento de una cartera financiera para los inversores que buscan crecimiento.
5. Rendimiento de una cartera financiera: más allá de las cifras brutas
La guía sobre el rendimiento de una cartera financiera adopta un enfoque integral que abarca no solo la rentabilidad individual de cada activo, sino también el impacto de la diversificación, las comisiones de gestión y la fiscalidad. Una cartera bien construida no se limita a incluir buenos activos; optimiza sus sinergias y minimiza las pérdidas de capital.
- Factores que deben considerarse para evaluar el rendimiento global:
- Comisiones: Comisiones de gestión, de intermediación y de entrada/salida. Estas reducen una parte de su rentabilidad.
- Fiscalidad: Los impuestos sobre las ganancias patrimoniales y los rendimientos de las inversiones reducen su rentabilidad neta. Una estrategia fiscal optimizada es esencial.
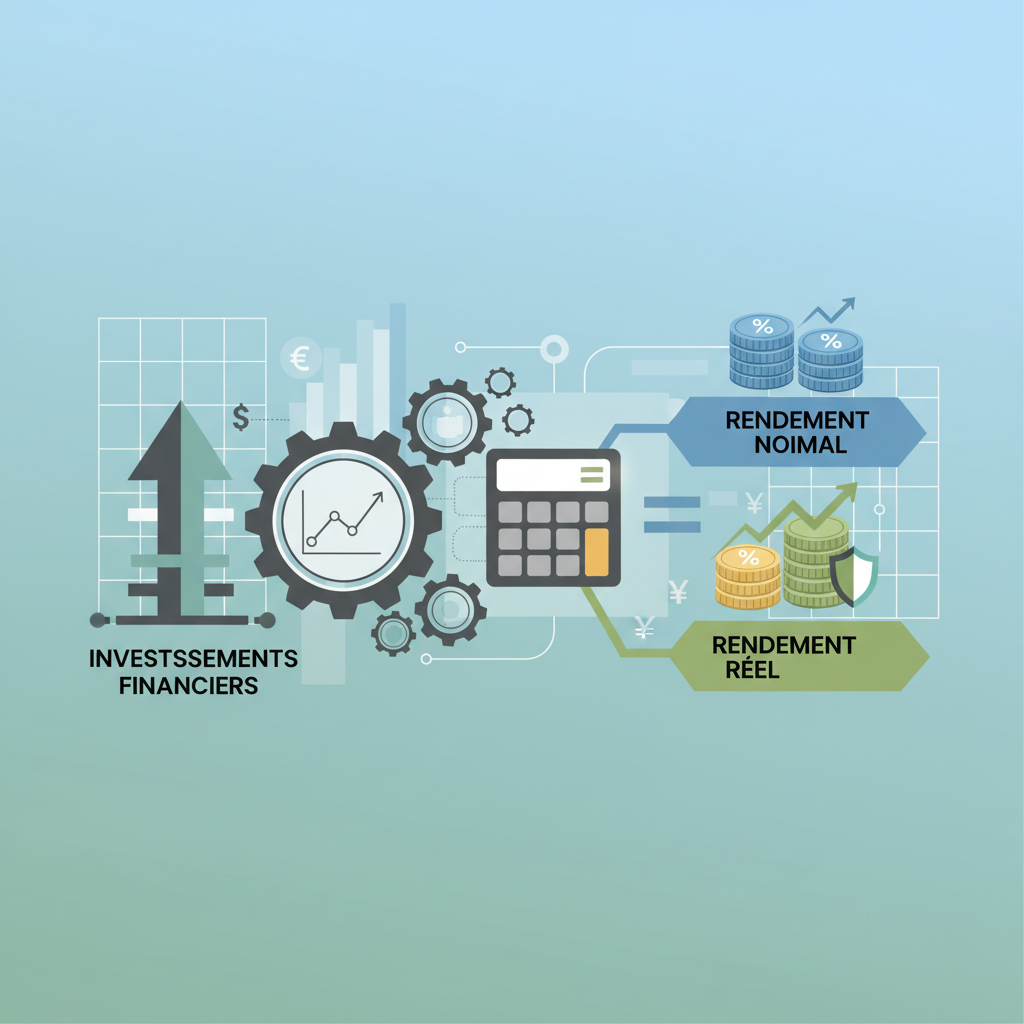
- Inflación: La rentabilidad "real" es la rentabilidad nominal menos la tasa de inflación. Esto es fundamental para mantener su poder adquisitivo.
6. Herramientas y buenas prácticas para un cálculo preciso
Para realizar un cálculo de la rentabilidad financiera fiable, dispone de diversas herramientas y buenas prácticas:
- Hojas de cálculo (Excel, Google Sheets): Indispensables para calcular la TIR y el VAN y para modelizar escenarios.
- Plataformas de intermediación: La mayoría ofrecen un historial de rendimiento y herramientas de análisis para su cartera.
- Programas de gestión patrimonial: Para carteras más complejas, ofrecen una visión consolidada y un análisis en profundidad. Buenas prácticas:
- Coherencia: Utilice las mismas metodologías y los mismos periodos para comparar inversiones.
- Realismo: Incorpore siempre las comisiones y los impuestos en sus cálculos.
- Seguimiento: Manténgase al día sobre las herramientas y los indicadores del mercado.
| Criterio | Ventaja comparativa | Nivel de complejidad |
|---|---|---|
| ROI simple | Rápido y sencillo | Bajo |
| Tasa interna de rentabilidad (TIR) | Prioriza el factor temporal | Medio a alto |
| Múltiplos de valoración | Comparación sectorial | Medio |
| Rentabilidad neta (tras comisiones/impuestos) | Refleja el rendimiento real | Medio |
- Ignorar las comisiones ocultas: Algunas comisiones de gestión o de plataforma pueden afectar significativamente a la rentabilidad neta sin resultar evidentes a primera vista.
- Desatender la inflación: Una rentabilidad nominal elevada puede resultar decepcionante una vez descontada la inflación, con la consiguiente erosión del poder adquisitivo.
- Comparar magnitudes no homogéneas: Las comparaciones inadecuadas entre inversiones de distinta duración, riesgo o estructura conducen a conclusiones erróneas.
- Audite su cartera: Enumere todas sus inversiones con sus costes de adquisición, valores actuales y flujos de caja asociados.
- Calcule el ROI simple: Realice un cálculo inicial de cada inversión para obtener una visión general rápida.
- Aplique la TIR u otras métricas: Utilice una hoja de cálculo para las inversiones a largo plazo o aquellas con múltiples flujos.
- Incorpore las comisiones y los impuestos: Estime su rentabilidad neta tras todas las deducciones para obtener el rendimiento real.
- Autoridad de los Mercados Financieros (AMF) | https://www.amf-france.org/
- Investopedia | https://www.investopedia.com/
¿Cuál es la diferencia entre rentabilidad nominal y rentabilidad real? La rentabilidad nominal es la rentabilidad bruta antes de cualquier deducción. La rentabilidad real es la rentabilidad nominal ajustada por la inflación y ofrece una medida más adecuada del aumento del poder adquisitivo. ¿Es la TIR siempre el mejor indicador de rendimiento? La TIR es un excelente indicador para muchas inversiones, pero puede presentar limitaciones en casos complejos, con frecuentes alternancias entre flujos de caja positivos y negativos, en los que el VAN (valor actual neto) resulta preferible como complemento. ¿Cómo afecta la fiscalidad a mi rentabilidad? La fiscalidad reduce su rentabilidad neta. Es fundamental incorporar en sus cálculos los impuestos sobre las ganancias patrimoniales, los dividendos o los ingresos por alquiler para obtener una imagen precisa de su ganancia real.