Como inversor o directivo, decidir si financiar el crecimiento mediante fondos propios o deuda es una de las decisiones más estratégicas que deberá tomar. Esta elección determina no solo la salud financiera de su organización, sino también su autonomía y su potencial de rentabilidad. Analicemos esta compleja cuestión para orientar su decisión.
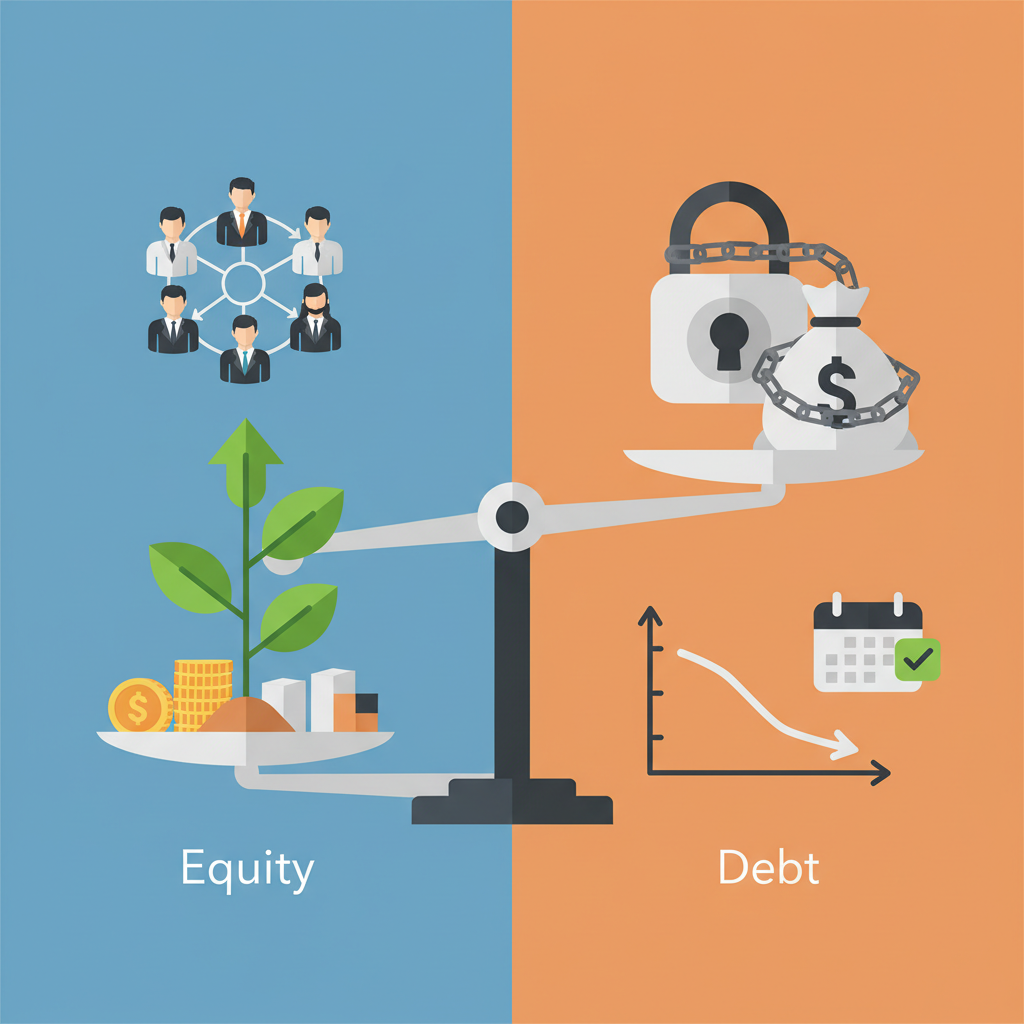
La elección entre fondos propios (capital de los accionistas) y deuda depende de los objetivos de crecimiento, la tolerancia al riesgo y el control. Los fondos propios diluyen la participación en el capital, pero proporcionan recursos sin obligaciones fijas de reembolso, mientras que la deuda permite mantener el control, pero genera obligaciones de devolución con intereses que afectan al flujo de caja.
1. Comprender los fondos propios: ventajas e inconvenientes para los inversores
Los fondos propios (o capital de los accionistas) representan la aportación de capital realizada por los propietarios o inversores externos a cambio de acciones de la empresa. En muchos casos, constituyen una forma de financiación empresarial ventajosa.
Ventajas de los fondos propios
- Menor presión financiera a corto plazo: A diferencia de la deuda, no existen obligaciones periódicas de reembolso, lo que aporta una valiosa flexibilidad, especialmente para empresas emergentes o compañías en fases de crecimiento volátiles.
- Mayor credibilidad: La incorporación de nuevos accionistas, especialmente fondos de inversión reconocidos, puede transmitir un sólido respaldo del mercado y facilitar el acceso a otras fuentes de financiación.
- Riesgo compartido y conocimientos especializados: Los inversores que aportan fondos propios comparten los riesgos de la empresa y suelen aportar conocimientos estratégicos, una red de contactos y un valioso asesoramiento, además del capital.
- Mayor capacidad de endeudamiento: Un nivel elevado de fondos propios mejora la solvencia de la empresa y su capacidad para obtener préstamos posteriormente, ya que reduce la ratio de deuda sobre fondos propios.
Inconvenientes de los fondos propios
- Dilución de la participación y del control: Cada nuevo inversor que aporta fondos propios adquiere una parte de la empresa, lo que diluye la participación de los accionistas existentes y, potencialmente, su poder de decisión.
- Coste elevado a largo plazo: Los inversores que aportan fondos propios esperan una rentabilidad significativa de su inversión, a menudo superior al coste de la deuda, ya que asumen un mayor riesgo. Esta rentabilidad puede materializarse mediante dividendos o plusvalías en el momento de la desinversión.
- Proceso complejo de captación de capital: La búsqueda de inversores que aporten fondos propios y la negociación con ellos pueden requerir mucho tiempo, resultar costosas y consumir numerosos recursos.
2. Deuda: mantenimiento del control frente a cargas fijas
La financiación mediante deuda consiste en obtener fondos prestados de entidades financieras u otros prestamistas, con el compromiso de devolver el principal y los intereses conforme a un calendario preestablecido.
Ventajas de la deuda
- Mantenimiento del control: Los prestamistas no adquieren acciones de la empresa, lo que permite a los fundadores y a los accionistas existentes conservar íntegramente la propiedad y el poder de decisión.
- Coste habitualmente inferior: Los intereses de la deuda suelen ser fiscalmente deducibles, lo que reduce su coste neto. Además, para las empresas consolidadas, los tipos de interés pueden ser inferiores a la rentabilidad esperada por los inversores que aportan fondos propios.
- Previsibilidad de los pagos: Los pagos de la deuda se fijan de antemano, lo que facilita la planificación financiera y la gestión del flujo de caja.
- Apalancamiento financiero: El uso de deuda para financiar inversiones rentables puede incrementar la rentabilidad de los accionistas existentes.
Inconvenientes de la deuda
- Obligaciones fijas de reembolso: Los pagos de intereses y principal deben efectuarse con independencia de los resultados de la empresa. Su incumplimiento puede dar lugar a penalizaciones o incluso a la quiebra.
- Restricciones y compromisos contractuales: Los prestamistas suelen imponer cláusulas restrictivas que limitan determinadas actuaciones de la empresa (por ejemplo, niveles máximos de endeudamiento o mantenimiento de ciertas ratios financieras).
- Mayor riesgo financiero: Un endeudamiento excesivo puede hacer que la empresa sea vulnerable a las fluctuaciones del mercado o a las caídas de ingresos, lo que aumenta el riesgo de impago.
- Exigencia de garantías: Los prestamistas suelen exigir garantías (activos de la empresa, garantías personales) para respaldar el préstamo.
3. Financiación con fondos propios frente a deuda: factores clave para elegir la financiación
La elección óptima entre financiación con fondos propios o deuda nunca es sencilla y depende de varios factores fundamentales relacionados con la estructura de capital de la empresa y sus objetivos.
Etapa de desarrollo empresarial
- Puesta en marcha/Fase inicial: A menudo se prefieren los fondos propios, porque resulta difícil obtener deuda sin un historial de ingresos o garantías sustanciales. Los inversores que aportan fondos propios están más dispuestos a asumir riesgos basándose en el potencial futuro.
- Crecimiento: Es habitual combinar ambas opciones. La deuda puede financiar necesidades de capital circulante o inversiones previsibles, mientras que los fondos propios pueden respaldar proyectos de I+D más arriesgados o una expansión rápida.
- Madurez: Las empresas consolidadas acceden con mayor facilidad a la deuda en condiciones favorables gracias a la estabilidad de sus flujos de caja y a sus activos.
Coste del capital
Evalúe el coste real de cada opción, teniendo en cuenta los intereses de la deuda (después de impuestos) y la rentabilidad esperada por los inversores que aportan fondos propios. El coste de los fondos propios suele ser mayor porque incluye una prima de riesgo.
Control y dilución
Si mantener el control total es una prioridad, la deuda es la opción preferente. Si la dilución resulta aceptable a cambio de capital y conocimientos especializados, los fondos propios pueden ser más atractivos.
Tolerancia al riesgo
Una empresa con flujos de caja estables puede asumir mejor la deuda. Una empresa con ingresos imprevisibles podría preferir la flexibilidad de los fondos propios para evitar la presión de los reembolsos durante los periodos de escasez.
4. Estrategias de estructura de capital: encontrar el equilibrio óptimo
La estructura de capital es el equilibrio entre la deuda y los fondos propios utilizados para financiar las operaciones de una empresa. El objetivo es minimizar el coste medio ponderado del capital (WACC) y, al mismo tiempo, maximizar el valor de la empresa.
Apalancamiento financiero
El uso prudente de la deuda puede generar apalancamiento financiero. Si la rentabilidad de los activos financiados con deuda supera el coste de dicha deuda, el excedente beneficia a los accionistas y aumenta su rentabilidad. No obstante, este efecto es un arma de doble filo cuando los resultados son inferiores a lo previsto.
Mantenimiento de la flexibilidad
Es fundamental mantener cierto grado de flexibilidad. Un exceso de deuda puede hacer que la empresa sea vulnerable y limitar su capacidad para obtener más financiación ante oportunidades o dificultades imprevistas. Un exceso de fondos propios puede resultar costoso y diluir en exceso la participación de los accionistas.
5. Financiación híbrida: ¿lo mejor de ambos mundos?
Algunos instrumentos se sitúan a medio camino entre los fondos propios y la deuda, y ofrecen características de ambos. Pueden ser soluciones interesantes a la hora de tomar decisiones de financiación.
Bonos convertibles
Estos bonos pueden convertirse en acciones de la empresa en condiciones preestablecidas. Ofrecen al inversor la seguridad de la deuda junto con el potencial de revalorización de los fondos propios y, para la empresa, una financiación inicialmente menos dilutiva.
Préstamos subordinados y financiación mezzanine
Son modalidades de deuda que, en caso de liquidación, se sitúan por detrás de la deuda sénior en el orden de prelación, pero por delante de los fondos propios. Suelen ir acompañadas de derechos de suscripción de acciones, lo que permite a los prestamistas beneficiarse también del crecimiento de la empresa. Esta financiación es más costosa que la deuda tradicional, pero menos dilutiva que la financiación exclusivamente con fondos propios.
| Criterios | Financiación con fondos propios | Financiación mediante deuda |
|---|---|---|
| Dilución | Sí, se comparten la propiedad y el control | No, no se diluye el control |
| Oblig. de reembolso | No, se esperan plusvalías/dividendos | Sí, pagos fijos (principal + intereses) |
| Coste | Potencialmente elevado (rentabilidad esperada) | Generalmente inferior (deducibilidad fiscal) |
| Riesgo empresarial | Compartido con los inversores | Aumenta el riesgo de quiebra si no se puede devolver la deuda |
| Flexibilidad | Elevada flexibilidad (sin pagos fijos) | Menor flexibilidad (cláusulas restrictivas, vencimientos) |
| Credibilidad | Reforzada por inversores de prestigio | Mejorada por una ratio baja de deuda sobre fondos propios |
- Ignorar el coste real del capital: No evaluar el impacto de los impuestos, los gastos de transacción y la rentabilidad esperada por los inversores sobre el coste total de cada opción. Un cálculo superficial puede dar lugar a una estructura de capital desequilibrada.
- Subestimar la dilución del control: Considerar únicamente la aportación de capital sin anticipar sus implicaciones para el gobierno corporativo y el poder de decisión. La captación de financiación mediante deuda o fondos propios tiene un impacto duradero en la empresa.
- Endeudamiento excesivo: No tener en cuenta la capacidad de reembolso de la empresa ni los riesgos inherentes a un elevado endeudamiento, especialmente en un entorno económico incierto.
- Analice sus necesidades inmediatas y futuras: Defina claramente la finalidad de la financiación (crecimiento, capital circulante, adquisición) y el plazo necesario.
- Elabore modelos de escenarios financieros: Evalúe el impacto de cada opción (financiación con fondos propios o deuda) sobre su flujo de caja, rentabilidad, niveles de endeudamiento y valoración a corto y largo plazo.
- Evalúe su tolerancia a la dilución y a la pérdida de control: Determine hasta qué punto está dispuesto a compartir la propiedad y las decisiones para obtener los fondos necesarios.
- Consulte a expertos financieros: Un asesor de financiación o un banquero de inversión puede ayudarle a analizar las opciones y optimizar su elección de financiación en función de su situación específica.
- Autorité des marchés financiers (AMF) | https://www.amf-france.org
- Banque de France | https://www.banque-france.fr
- Bpifrance | https://www.bpifrance.fr
¿Cuándo son preferibles los fondos propios a la deuda para una empresa emergente? Los fondos propios suelen ser preferibles al principio porque las empresas emergentes carecen de las garantías y del historial de ingresos necesarios para obtener financiación mediante deuda, y los inversores que aportan fondos propios suelen ofrecer un apoyo estratégico esencial. ¿Es la deuda siempre más barata que los fondos propios? No necesariamente. Aunque los tipos de interés de la deuda suelen ser inferiores a la rentabilidad esperada de los fondos propios, el coste de la deuda aumenta con el riesgo del prestatario, y las cláusulas restrictivas pueden limitar la flexibilidad, lo que conlleva un coste indirecto. ¿Cuáles son los riesgos de una dilución excesiva de la participación en el capital? Una dilución excesiva puede provocar una pérdida de control por parte de los fundadores, una disminución de su motivación si su participación se reduce demasiado y posibles conflictos con los nuevos accionistas si sus visiones divergen.