在不断变化的资本市场环境中,选择最优上市路径是任何志存高远的企业都必须作出的关键决策。随着2026年临近,传统首次公开募股(IPO)面临来自特殊目的收购公司(SPAC)和直接上市等不断演进的替代方案的有力竞争。深入理解各类路径的细微差异,对于实现价值最大化和成功首次上市至关重要。
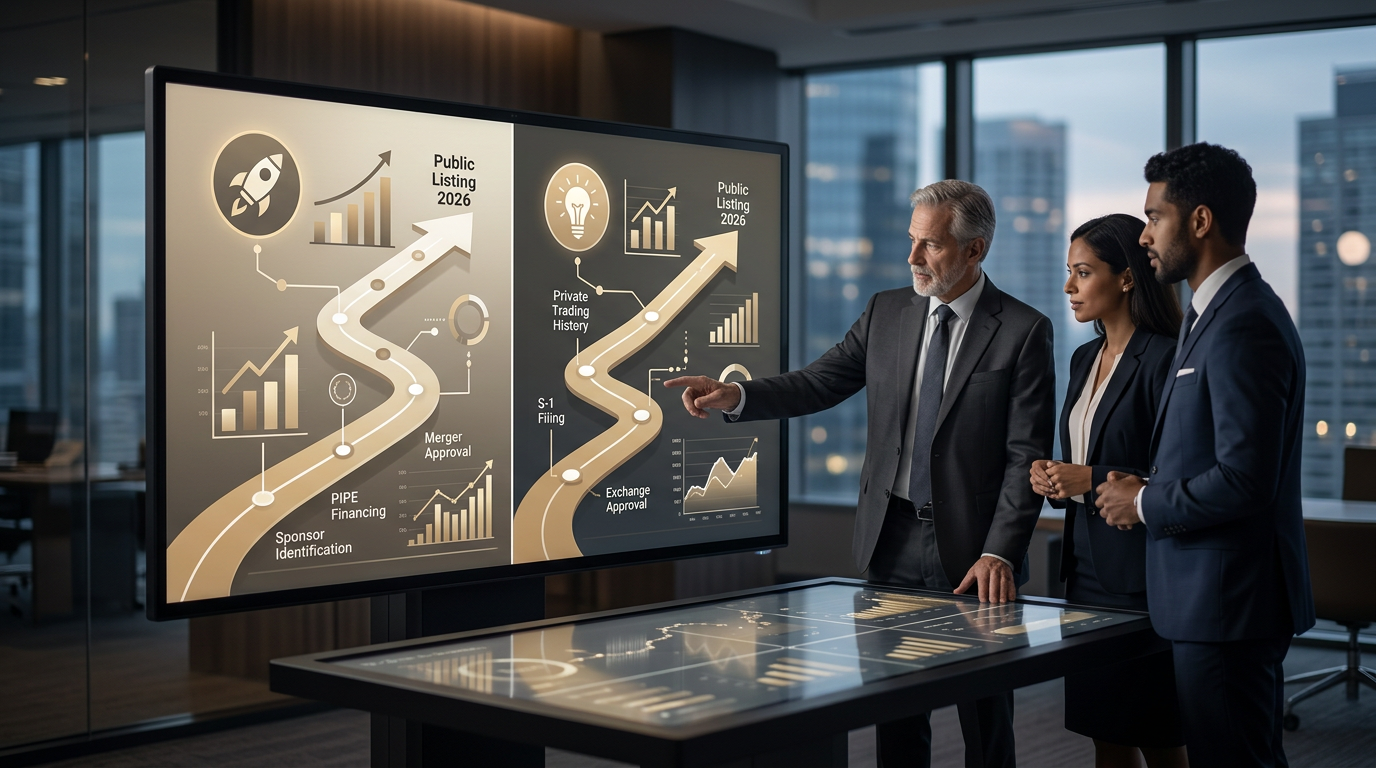
对于计划于2026年首次上市的企业而言,需要在SPAC与直接上市之间作出权衡:前者通过合并提供速度、确定性及融资渠道;后者则侧重于节约成本、扩大投资者参与范围,以及在不募集新资金的情况下实现自然价格发现。最优选择取决于具体的资金需求、估值优先事项及市场状况。
SPAC与直接上市:选择2026年首次上市路径
成为上市公司的过程充满复杂性,需要具备战略前瞻性并进行周密执行。在2026年,企业的选择已不再局限于传统首次公开募股(IPO);对于寻求释放价值并获取增长资金的企业而言,其他路径同样具有吸引力。本文深入探讨2026年SPAC与直接上市的关键差异、优势与劣势,为投资者和企业领导者提供作出明智决策所需的洞见。
1. 了解2026年的特殊目的收购公司(SPAC)
特殊目的收购公司通常被称为“空白支票公司”,是指在证券交易所上市的壳公司,其唯一目的为收购一家非上市公司,从而使其上市。目标公司与SPAC合并,实质上绕过了传统IPO流程。
空白支票公司的演变
尽管最初受到一定质疑,SPAC已逐步发展成熟,吸引了知名发起人,并为非上市公司提供了一条可能更快捷、可预测性更强的公开市场准入路径。对于需要大量资金的企业,SPAC交易能够提供即时融资。这一路径对于寻求拓展投资者基础并提升流动性的成长型企业尤其具有吸引力。Lumen Finances在指导企业完成此类复杂交易方面拥有丰富经验,致力于确保最优结果。如需进一步了解我们专业的并购服务,包括涉及SPAC的交易,请访问我们的并购服务专页。
SPAC的主要特点:
- 速度与确定性:通常比传统IPO更快捷,时间安排也更明确。
- 估值控制:非上市公司可以事先与SPAC发起人协商估值。
- 融资渠道:SPAC通过首次公开募股筹集资金,随后将其用于企业合并交易(de-SPAC)。
- 经验丰富的发起人:许多SPAC由资深行业专家和投资者领导,能够提供宝贵的战略指导。
2. 直接上市:进入公开市场的精简路径
直接上市(DL)允许企业将现有股份在证券交易所挂牌,而无需募集新资金,也无需传统意义上的承销商参与。这种方式主要为现有股东提供流动性,并使更广泛的公众投资者能够购买公司股票。
直接上市的融资效率
与IPO或SPAC不同,直接上市通常不通过发行新股筹集资金,但能够融资的“融资型直接上市”正日益普遍。因此,对于资金已经充裕或暂无新增融资需求的企业而言,直接上市尤其具有吸引力。无需支付传统承销费用,可显著节约成本。此外,该流程通常能够实现更自然的价格发现,因为开盘价由公众投资者的买卖订单决定,而非由投资银行设定。对于希望优化资产负债表并探索多种融资渠道的企业,我们在融资与资产负债表优化方面的专业能力可提供量身定制的解决方案。
直接上市的主要特点:
- 节约成本:省去IPO所涉及的高额承销费用。
- 扩大参与范围:允许所有投资者从上市首日起参与,有望减少IPO中常见的价格急涨急跌。
- 通常无股权稀释:现有股东的持股比例不会因发行新股融资而被稀释。
- 自然价格发现:股票的初始交易价格由市场力量决定。
3. 战略考量:您的企业在2026年应选择哪条路径?
选择SPAC还是直接上市,在很大程度上取决于企业的具体情况、目标及上市准备程度。
- 资金需求:如果需要大量新增资金,SPAC或融资型直接上市可能比传统直接上市更合适。
- 估值确定性:SPAC采用协商估值,在市场波动较大的情况下可能具有优势。
- 投资者基础:对于已具备强大品牌影响力,并拥有广泛且积极的投资者群体的企业,直接上市可能更具吸引力。
- 市场波动与IPO:在市场波动较大的时期,SPAC和直接上市均可作为传统IPO的替代方案,为上市流程提供更大的灵活性和控制力。如需深入了解如何应对市场不确定性,我们的团队可提供全面的战略与运营咨询。
4. 风险与收益:比较分析
SPAC与直接上市各自具有不同的风险和收益,均需审慎权衡。
SPAC的风险与收益
收益:
- 更快上市:与传统IPO相比,流程更为精简。
- 非公开协商:有机会在公开交易前确定固定估值。
- 机构支持:能够获得经验丰富的SPAC发起人和投资者的支持。
风险:
- 发起人权益导致的稀释:SPAC发起人会获得较大比例的股权,可能稀释目标公司股东的持股比例。
- 赎回风险:SPAC投资者可以赎回股份,从而减少目标公司可获得的现金。
- 声誉审视:部分SPAC在合并后表现不佳,导致监管机构和投资者加强审视。
直接上市的风险与收益
收益:
- 成本效率:避免高额承销费用。
- 真实价格发现:从一开始便由市场驱动定价。
- 平等参与:所有投资者均享有平等的股票购买机会。
风险:
- 不募集新资金(传统直接上市):对于迫切需要融资的企业而言并非理想选择。
- 价格波动:缺乏承销商的价格稳定措施,上市初期交易价格可能大幅波动。
- 营销支持较少:企业必须自行负责投资者路演和营销工作。
5. 案例研究:借鉴以往首次上市经验
研究过往案例,可为考虑首次上市的企业提供宝贵经验。尽管我们在顾问服务中对具体公司名称保密,Lumen Finances已支持众多企业成功实现上市转型。例如,我们近期曾为一家高增长科技企业的复杂直接上市项目提供咨询,优化其市场策略,以确保稳健开局。在另一案例中,我们帮助一家前景良好的生物科技初创企业与SPAC合并,为其下一阶段发展取得关键资金。这些Lumen Finances案例研究彰显了我们灵活应变、以成果为导向的服务方式。
| 比较维度 | SPAC | 直接上市 |
|---|---|---|
| 融资 | 可行且常见(通过SPAC资金) | 非传统方式(可通过“融资型直接上市”实现) |
| 速度 | 快(快于IPO) | 快(快于IPO) |
| 成本 | 中等至高(发起人费用、投行费用) | 低至中等(无承销费用) |
| 股权稀释 | 可能发生(合并后的现有股东) | 较低或无(不发行新股时) |
| 价格发现 | 协商确定(与SPAC发起人协商) | 市场驱动(直接由供需决定) |
| 投行支持 | 较强(投行协助促成合并) | 有限(提供顾问服务而非承销) |
- 忽视市场状况:若未评估当前市场情绪和投资者需求便启动首次上市,无论选择哪条路径,都可能导致表现不佳。
- 低估监管审查:SPAC和直接上市均面临日益严格的监管;忽视合规可能导致延误或处罚。
- 缺乏与投资者的清晰沟通:未能清楚阐述具有说服力的增长逻辑和财务预测,可能使潜在投资者却步,进而影响估值与流动性。
- 上市后战略不充分:首次上市仅是起点;完善的投资者关系、公司治理及财务报告战略,是实现持续成功的关键。
- 评估资金需求:准确确定未来3-5年增长计划所需的资金规模。
- 评估估值预期:了解企业的内在价值,以及为进入公开市场而愿意接受的溢价或折价水平。
- 聘请专业顾问:与专注于公开市场交易的金融专家合作,以应对复杂问题。
- 制定上市后战略:规划持续性的投资者关系、公司治理与合规工作,确保在市场中取得长期成功。
- 美国证券交易委员会(SEC) | https://www.sec.gov
- 美国金融业监管局(FINRA) | https://www.finra.org
- Nasdaq | https://www.nasdaq.com
- 纽约证券交易所(NYSE) | https://www.nyse.com
传统IPO与直接上市的主要区别是什么? 传统IPO涉及投资银行承销发行、发行新股并设定初始价格。直接上市通常仅将现有股份挂牌,不募集新资金,也不使用承销商,由市场力量决定价格。 对于投资者而言,SPAC的风险是否高于IPO? SPAC具有独特风险,包括发起人权益可能导致的股权稀释、较高赎回率,以及在de-SPAC交易之前目标公司的不确定性。尽管IPO同样存在风险,但两者在尽职调查流程和承销结构上可能存在显著差异。 直接上市仍可筹集资金吗? 可以。“融资型直接上市”,即附带融资的直接上市,正日益普遍。这类方式允许企业在现有股份上市的同时,直接向公众出售新股,将直接上市的优势与资金注入相结合。
✨ 使用SEO Magic AI撰写 — 自动化SEO内容生成