在当今充满变化的金融环境中,企业不断寻求资本配置的最优方式。股份回购策略正是其中一项有力工具。本文深入探讨企业如何有效设计并实施回购,在促进增长与为股东提供即时回报之间实现关键平衡。
2026年有效的股份回购策略需要采取细致审慎的方法,优先考虑长期增长与资本再投资,同时在股价被低估或现金流富余时有策略地回购股份。这有助于平衡股东回报与业务的可持续发展,实现最优价值创造。
2026年有效的股份回购策略:平衡增长与资本返还
2026年股份回购策略的战略必要性
2026年股份回购策略远不止是一项简单的金融交易,更是企业资本配置框架中的关键组成部分。对于专业投资者和企业高管而言,理解其中的细微差别是优化股东价值的关键。企业从公开市场回购自身股份,减少流通在外股份数量。此举可显著提高每股收益(EPS),并且通常传递出管理层对企业未来前景的信心。 然而,企业在决定是否实施回购时,必须将其与其他潜在的资本用途进行审慎权衡,例如研发投入、战略收购或债务削减。目标是在不损害企业创新与增长能力的前提下,制定能够提升股东价值的策略。Lumen Finances 经常就这些复杂决策向客户提供建议,确保以全局视角开展资本管理。如需更全面地了解财务策略,欢迎浏览我们的服务概览。
通过资本再分配方式优化股东价值
有效的资本再分配方式是实现投资者回报最大化的基础。股份回购是一种灵活且有力的选择,尤其适用于企业股票被认为估值偏低,或产生的自由现金流显著超过其近期投资需求的情况。回购通过减少可流通股份,能够形成稀缺性,从而可能推动股价上涨。此外,在许多司法管辖区,相较于股息,回购是一种更具税务效率的资本返还方式,因为股东仅在出售已升值的股份时才需纳税。 决定股份回购影响的最佳回购时机与规模可能存在显著差异。执行得当的回购计划会综合考虑市场状况、企业内部估值及其长期战略目标。例如,企业可以在多个季度内实施有计划的回购,以把握市场波动带来的机会,或开展加速股份回购(ASR),立即减少股份数量。我们在资本募集与资产负债表优化领域的专业服务包括就此类复杂的资本结构决策提供建议。
分析股份回购对财务指标的影响
股份回购的影响涉及多项关键财务指标,使其成为财务工程中的有力工具。首先,流通在外股份数量减少会直接提高每股收益,这对关注盈利能力的投资者具有吸引力。如果回购资金来自富余现金,或来自成本低于股权回报率的债务,净资产收益率(ROE)也可能提高。 然而,分析回购资金的来源至关重要。如果企业通过过度举债为回购提供资金,财务风险可能上升,从而抵消回购对其他指标的积极影响。相反,动用累积现金可能传递出内部投资机会不足的信号,引发成长型投资者的担忧。Lumen Finances 提供战略洞察,确保这些决策与您的整体业务目标保持一致,我们的Lumen Finances 案例研究对此有所展示。
平衡增长投资与资本返还
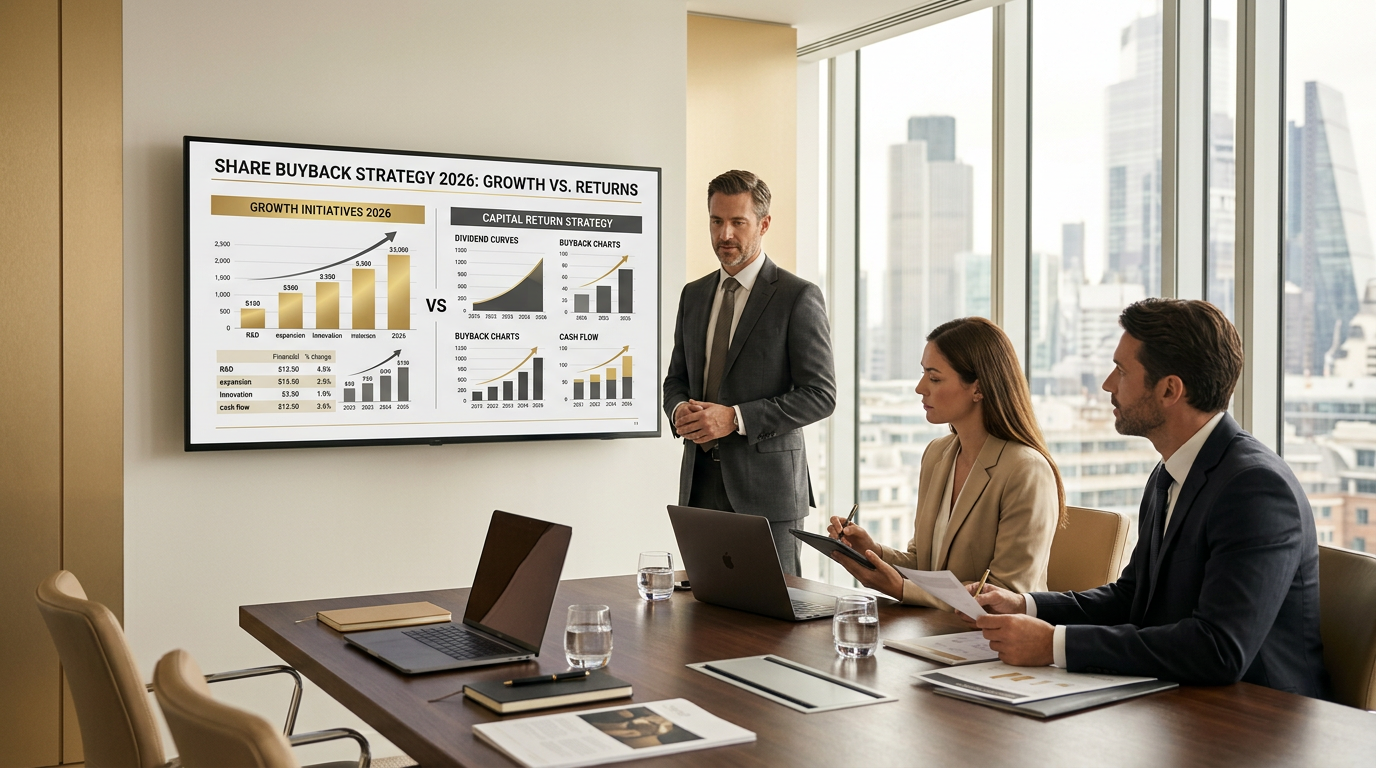
任何2026年股份回购策略的核心挑战,都是在投资未来增长与向股东返还资本之间实现精细平衡。企业必须严格评估资本支出需求、研发计划及潜在并购机会,并将其与回购的收益进行比较。具有高增长前景的企业可能会优先选择再投资而非回购,因为内部项目的长期回报可能远超股份数量减少所带来的即时收益。 相反,对于现金流稳定且高回报投资机会有限的成熟企业而言,回购可能是避免现金拖累收益并加强股东价值优化的理想方式。Lumen Finances 倡导的“非直觉策略”方法,往往要求突破传统思维,综合考虑市场动态、竞争格局和长期战略定位,以寻求最优平衡。这类战略与运营咨询是我们核心服务的重要组成部分。
案例研究:一家科技企业的平衡方法
以一家假设的科技企业为例,该企业在经历一段快速扩张期后,积累了充裕的现金储备。它并未仅依赖股息分配,而是选择实施有针对性的股份回购计划。该计划精心选择市场回落时机执行,同时配合对人工智能研究和战略合作关系的持续投资。最终,企业实现了每股收益持续增长、股价上涨及持续创新,体现了有效的股东价值优化。我们的战略与运营咨询团队专注于制定此类定制化解决方案。
审慎判断与专业能力在股份回购中的作用
执行有效的2026年股份回购策略不仅需要敏锐的财务判断力,还需要审慎决策、把握市场时机以及深厚的分析能力。随意实施或时机不当的回购可能侵蚀资本,向市场传递模糊信号,甚至损害价值。理解监管环境、潜在市场反应及不同股东群体的具体需求至关重要。 Lumen Finances 提供专业咨询服务,协助高管应对这些复杂决策。我们的方法强调保密性,并重视深入了解每位客户的独特情况。我们协助制定的策略不仅在财务上稳健,也在战略上与长期目标保持一致。如需探讨您具体的资本配置挑战,欢迎随时联系 Lumen Finances。
| 评估标准 | 对企业的益处 | 复杂程度 |
|---|---|---|
| 每股收益提高 | 吸引关注盈利能力的投资者 | 中 |
| 税务灵活性 | 较股息分配受到的税务限制更少 | 低 |
| 信心信号 | 体现管理层对未来的信心 | 低 |
| 反稀释保护 | 维持现有股东的持股比例 | 低 |
| 资产负债表优化 | 减少未能有效利用的富余现金 | 中 |
- 忽视估值:在股价被高估时回购股份会损害股东财富。应始终开展全面的内部估值。
- 牺牲增长投资:将回购置于必要的研发、资本支出或战略并购之上,可能阻碍长期增长。
- 沟通不充分:缺乏透明度或未清晰说明回购理由,可能使投资者产生困惑并削弱信心。
- 债务管理不当:通过过度举债或高成本债务为回购提供资金,可能增加财务风险,并可能导致信用评级下调。
- 评估资本需求:量化未来投资机会(研发、并购),并确定可用的富余现金流。
- 开展估值分析:对企业股票进行独立估值,以识别可能被低估的时期。
- 明确回购参数:就回购计划的数量、时机和资金来源制定明确指引。
- 清晰传达策略:向投资者和利益相关方阐明回购策略的依据及预期影响。
- 《金融学期刊》 | https://onlinelibrary.wiley.com/journal/15406261
- 《哈佛商业评论》 | https://hbr.org/
- 《金融时报》 | https://www.ft.com/
股份回购与股息的主要区别是什么? 股份回购会减少流通在外股份数量,通常提高每股收益和股价,并为股东提供递延纳税的机会。股息则是按每股直接支付的现金,为股东提供即时收入,但通常在收到时即需纳税。 企业是否可能回购过多股份? 是的,如果企业以虚高价格回购股份,或耗尽增长所需的关键现金储备,就可能损害股东价值。为回购融资而过度加杠杆,也会增加财务风险。 机构投资者如何看待股份回购? 机构投资者通常支持有策略地实施回购,尤其是在企业股价被低估,或回购能够有效传递管理层信心及资本高效利用信号时。然而,对于可能损害长期增长或实施时机不当的回购,他们会进行严格审视。
✨ 使用 SEO Magic AI 撰写 — 自动化搜索引擎优化内容生成