作为投资者或企业管理者,在股权融资与债务融资之间作出选择,以支持企业增长,是您将面临的最具战略意义的决策之一。这一选择不仅影响企业的财务健康状况,也关系到其自主权和回报潜力。下文将深入探讨这一复杂议题,为您的决策提供指引。
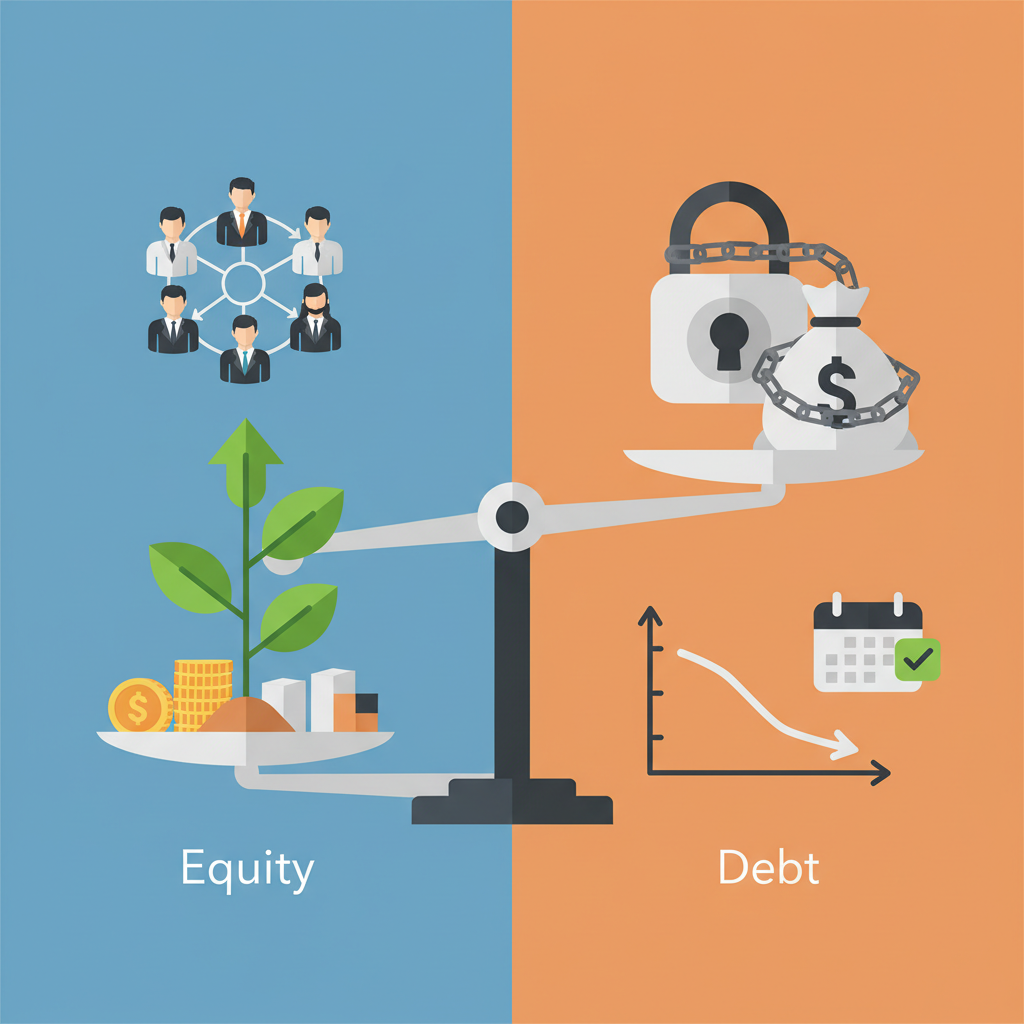
股权(股东权益)与债务之间的选择取决于增长目标、风险承受能力及控制权安排。股权融资会稀释所有权,但提供的资金无需定期偿还;债务融资则保留控制权,但会产生还本付息义务,进而影响现金流。
1. 理解股权融资:投资者应了解的优势与劣势
股权(或股东权益)代表所有者或外部投资者为换取公司股份而投入的资本。在许多情况下,这是一种有利的企业融资方式。
股权融资的优势
- 短期财务压力较小:与债务融资不同,股权融资无需定期偿还资金,可提供宝贵的财务灵活性,尤其适合初创企业或处于增长波动阶段的公司。
- 提升市场信誉:引入新股东,尤其是知名投资基金,可传递企业获得市场高度认可的信号,并有助于获取其他资金来源。
- 共担风险并提供专业支持:股权投资者分担公司的风险,除了资金之外,通常还会提供战略专长、人脉资源及宝贵建议。
- 增强借款能力:较高的权益资本水平可降低债务权益比率,从而改善公司的信用状况,并增强其日后获得贷款的能力。
股权融资的劣势
- 稀释所有权与控制权:每一位新的股权投资者都会取得公司的部分股权,从而稀释现有股东的持股比例,并可能削弱其决策权。
- 长期成本较高:由于承担较高风险,股权投资者期望获得可观的投资回报,其要求的回报率通常高于债务成本。这类回报可通过股息或退出时的资本利得实现。
- 融资流程复杂:寻找股权投资者并与其谈判可能耗时较长、费用较高,且需要投入大量资源。
2. 债务融资:保留控制权与承担固定支出之间的权衡
债务融资是指向金融机构或其他贷款人借入资金,并承诺按照预先确定的时间表偿还本金和利息。
债务融资的优势
- 保留控制权:贷款人不取得公司股份,因此创始人和现有股东可保留完整的所有权与决策权。
- 成本通常较低:债务利息通常可在税前扣除,从而降低其净成本。此外,对于经营成熟的公司,借款利率可能低于股权投资者所要求的回报率。
- 付款安排可预测:债务偿还安排事先确定,有利于财务规划和现金流管理。
- 财务杠杆效应:利用债务为盈利性投资提供资金,可提高现有股东的回报。
债务融资的劣势
- 固定的偿还义务:无论公司经营业绩如何,都必须支付利息并偿还本金。未能履行义务可能导致罚款,甚至破产。
- 限制与约束条款:贷款人通常会设置限制性条款(约束条款),限制公司的某些行为,例如规定最高债务水平或要求维持特定财务比率。
- 财务风险增加:过高的债务水平可能使公司更易受到市场波动或收入下降的冲击,从而增加违约风险。
- 需要提供担保:贷款人通常要求以公司资产或个人保证等方式为贷款提供担保。
3. 股权融资与债务融资:选择融资方式的关键因素
在股权融资与债务融资之间作出最优选择绝非易事,需要考虑与公司资本结构及其目标相关的若干关键因素。
企业发展阶段
- 初创期/早期阶段:通常优先选择股权融资,因为缺乏历史收入记录或充足抵押资产时,企业难以获得债务融资。股权投资者更愿意基于企业的未来潜力承担风险。
- 成长期:通常采用两者结合的方式。债务融资可用于满足营运资金需求或支持可预测性较高的投资,而股权融资则可支持风险较高的研发项目或快速扩张。
- 成熟期:经营成熟的公司拥有稳定的现金流和资产,因此更容易以有利条件获得债务融资。
资本成本
评估各方案的真实成本时,应考虑债务利息的税后成本及股权投资者所要求的预期回报。由于包含风险溢价,股权资本成本通常更高。
控制权与股权稀释
如果首要目标是保留完全控制权,则债务融资更为合适。如果能够接受以股权稀释换取资金和专业支持,股权融资可能更具吸引力。
风险承受能力
现金流稳定的公司更有能力承担债务。收入难以预测的公司则可能更倾向于利用股权融资的灵活性,避免在经营低谷期承受偿还压力。
4. 资本结构策略:寻求最优平衡
资本结构是指公司为经营活动融资所采用的债务与股权之间的配置比例。其目标是在最大化公司价值的同时,尽可能降低加权平均资本成本(WACC)。
财务杠杆
审慎使用债务可产生财务杠杆效应。如果债务融资所支持资产的回报率高于债务成本,超额收益将归属于股东,从而提高其回报。然而,当经营表现不佳时,这种效应也会成为一把双刃剑。
保持灵活性
保持一定程度的财务灵活性至关重要。债务过多可能使公司更为脆弱,并限制其在出现意外机遇或困难时进一步借款的能力。过多依赖股权融资则可能导致成本高昂,并过度稀释所有权。
5. 混合融资:能否兼得两者之长?
某些融资工具介于股权与债务之间,兼具两者的特征。在融资方案选择中,这些工具可能是值得考虑的解决方案。
可转换债券
此类债券可在预先设定的条件下转换为公司股份。对投资者而言,其兼具债务的安全性与股权的增值潜力;对公司而言,其在融资初期造成的股权稀释较少。
次级贷款与夹层融资
这类债务在清算时的受偿顺序低于优先债务,但高于股权。其通常附带认股权证,使贷款人也能分享公司的增长收益。此类融资的成本高于传统债务融资,但股权稀释程度低于纯粹的股权融资。
| 比较维度 | 股权融资 | 债务融资 |
|---|---|---|
| 稀释效应 | 有,需分享所有权与控制权 | 无,不稀释控制权 |
| 偿还义务 | 无,投资者期望获得资本利得/股息 | 有,固定偿还安排(本金 + 利息) |
| 成本 | 可能较高(预期回报) | 通常较低(可税前扣除) |
| 经营风险 | 与投资者共同承担 | 无法偿还时会增加破产风险 |
| 灵活性 | 灵活性较高(无固定付款义务) | 灵活性较低(受约束条款及到期期限限制) |
| 信誉 | 通过引入知名投资者提升 | 通过较低的债务权益比率改善 |
- 忽视真实资本成本:未能评估税收、交易费用及投资者预期回报对各方案总体成本的影响。粗略计算可能导致资本结构失衡。
- 低估控制权稀释的影响:仅考虑资金投入,而未预判其对公司治理及决策权的影响。债务融资与股权融资的选择会对公司产生持久影响。
- 过度借贷:未考虑公司的偿还能力及高负债固有的风险,尤其是在经济环境不确定的情况下。
- 分析当前与未来需求:明确融资用途(增长、营运资金、收购)及所需期限。
- 建立财务情景模型:评估各方案(股权融资与债务融资)对现金流、盈利能力、债务水平及估值的短期和长期影响。
- 评估您对股权稀释及控制权分享的接受程度:确定为了获得必要资金,您愿意在多大程度上分享所有权与决策权。
- 咨询财务专家:融资顾问或投资银行家可帮助您梳理各类方案,并根据您的具体情况优化融资选择。
- 法国金融市场管理局(AMF) | https://www.amf-france.org
- 法国中央银行 | https://www.banque-france.fr
- Bpifrance | https://www.bpifrance.fr
对于初创企业,何时股权融资优于债务融资? 在创业初期,股权融资通常更为合适,因为初创企业缺乏获得债务融资所需的抵押资产及历史收入记录,而且股权投资者通常能够提供关键的战略支持。 债务融资是否始终比股权融资更便宜? 并非总是如此。尽管债务利率通常低于股权投资者所要求的预期回报率,但债务成本会随借款人风险的增加而上升,且限制性条款可能削弱灵活性,产生间接成本。 过度稀释股权有哪些风险? 过度稀释可能导致创始人失去控制权;如果其持股比例过低,还可能降低其积极性;若双方愿景存在分歧,也可能引发与新股东之间的冲突。