Alcançar a independência financeira é um objetivo ambicioso que atrai um número crescente de investidores. Não se trata apenas de uma questão de dinheiro, mas da procura de um guia com os passos para a liberdade financeira que permita viver sem depender de um salário, escolher os seus próprios horários e dedicar-se às suas paixões. Este artigo é o seu roteiro para compreender e implementar as estratégias que conduzem a esta autonomia tão desejada.
A independência financeira alcança-se maximizando a poupança, investindo criteriosamente na diversificação financeira para gerar rendimentos passivos e reduzindo as despesas. O método consiste em definir primeiro o seu objetivo FIRE e, depois, construir património através do investimento e de uma gestão financeira ativa, de modo a gerar rendimentos suficientes para cobrir o seu custo de vida sem trabalhar.
O método da independência financeira: alcançar a liberdade
O método da independência financeira não é um mito, mas um objetivo alcançável através de um planeamento rigoroso e de disciplina financeira. Define-se como a capacidade de cobrir as suas despesas de subsistência através da diversificação financeira para gerar rendimentos passivos, sem necessidade de um salário proveniente do trabalho ativo. Isto implica frequentemente repensar a sua relação com o dinheiro, a poupança e o investimento para constituir capital suficiente.
1. Compreender o movimento FIRE: uma abordagem global
O movimento FIRE (Independência Financeira, Reforma Antecipada) está a ganhar popularidade, sobretudo em França. Não se trata necessariamente de se "reformar" aos 40, mas sim de adquirir a liberdade de escolha. Os princípios das orientações do movimento FIRE em França assentam em três pilares:
- Poupança intensiva: Reservar uma parte muito significativa dos seus rendimentos (frequentemente 50% ou mais).
- Investimento inteligente: Pôr o seu dinheiro a trabalhar para si, de forma a gerar rendimentos passivos.
- Redução de despesas: Otimizar o seu orçamento para minimizar o seu custo de vida anual. O objetivo é acumular 25 vezes o valor das suas despesas anuais para poder viver dos rendimentos gerados por esse capital, de acordo com a regra dos 4% (retirar 4% do seu capital todos os anos sem o esgotar).
2. Definir os seus objetivos e o seu plano financeiro
O primeiro passo concreto para aplicar o método da independência financeira é clarificar os seus objetivos. Qual é o seu custo de vida anual ideal? Com que idade pretende atingir este objetivo?
- Calcule o seu "número mágico" FIRE: Multiplique as suas despesas anuais por 25. Este é o capital de que irá necessitar.
- Elabore um orçamento detalhado: Acompanhe as suas despesas e identifique áreas em que pode poupar. Esta é a base da sua capacidade de poupança.
- Defina uma taxa de poupança elevada: Procure alcançar uma taxa de poupança superior à média. Quanto mais poupar, mais rapidamente atingirá o seu objetivo.
A importância de um orçamento rigoroso
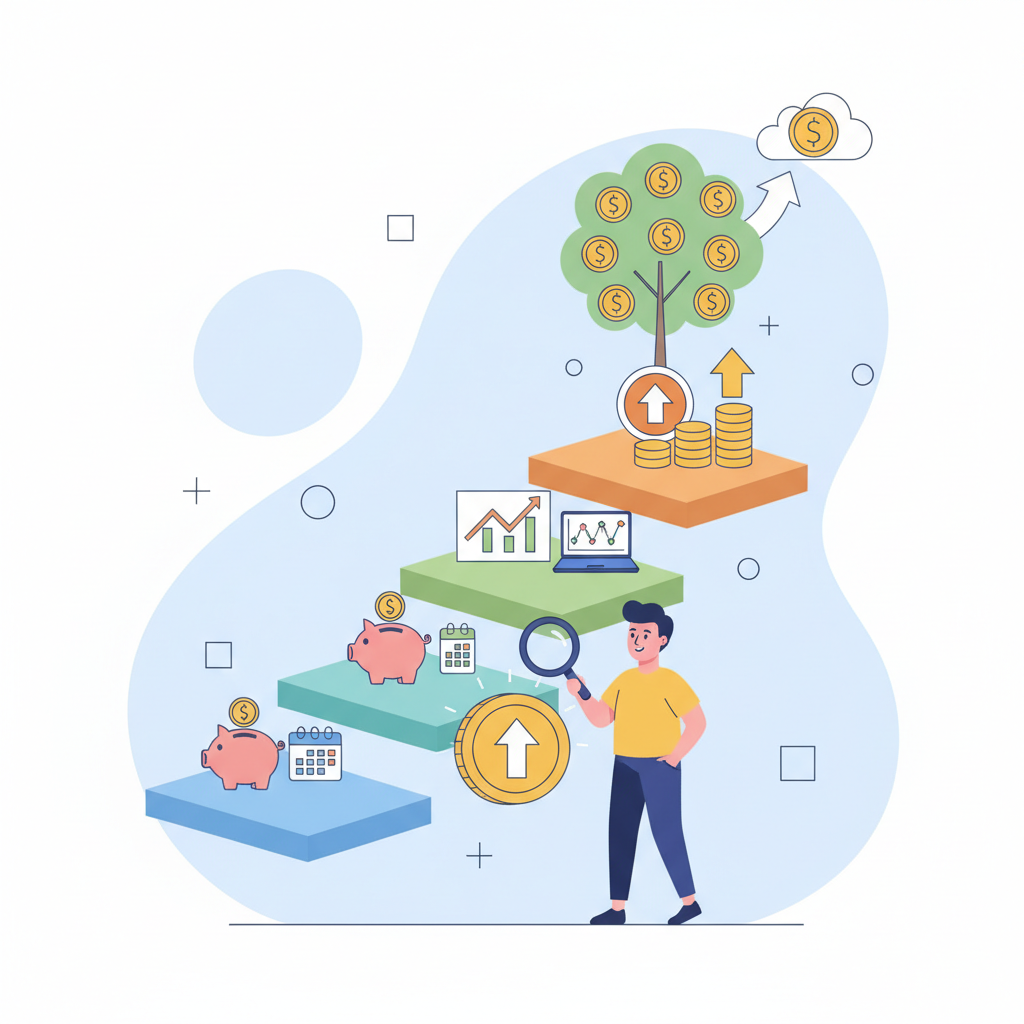
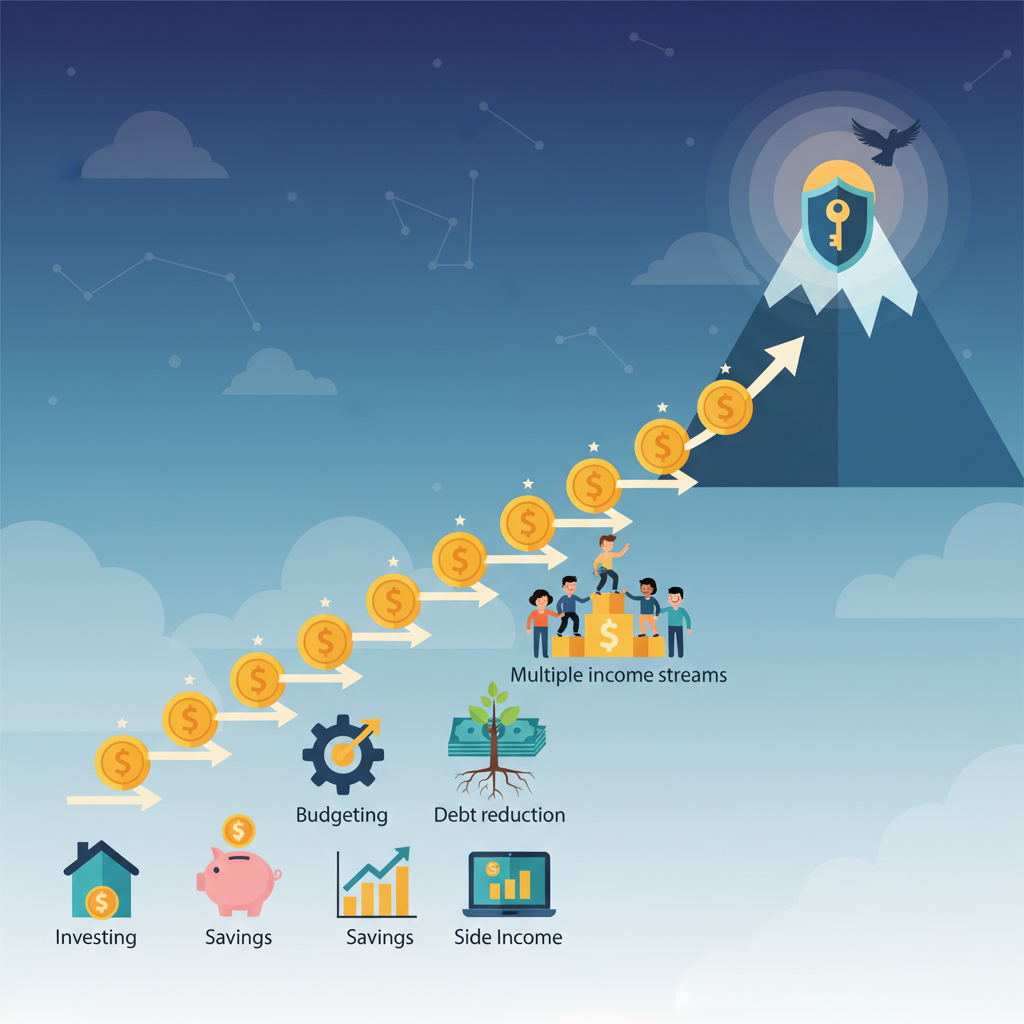
Um orçamento não é uma restrição, mas uma ferramenta poderosa. Permite-lhe visualizar o destino do seu dinheiro e tomar decisões informadas para aumentar a sua poupança. Cada euro poupado é um euro que contribui para avançar no seu guia com os passos para a liberdade financeira.
3. Estratégias de investimento para gerar rendimentos passivos
Depois de maximizar a sua poupança, o passo crucial é investir na diversificação financeira para gerar rendimentos passivos.
- Mercados bolsistas: Investir em ETF (fundos negociados em bolsa) ou em ações de grandes empresas através de um PEA (Plano de Poupança em Ações) ou de uma conta de títulos. A diversificação é essencial.
- Imóveis para arrendamento: Adquirir imóveis para gerar rendimentos mensais de arrendamento. Esta pode ser uma excelente fonte de rendimentos passivos, mas exige uma gestão ativa no início.
- Dividendos de empresas: Deter ações de empresas que distribuem dividendos regularmente.
- Empreendedorismo e ativos digitais: Criar um negócio que gere rendimentos recorrentes ou investir em ativos digitais. A chave é a diversificação dos seus investimentos para reduzir o risco e otimizar a rendibilidade.
4. Gerir a alavancagem e reduzir a dívida
A utilização criteriosa da alavancagem, sobretudo através do investimento imobiliário, pode acelerar a concretização da independência financeira. No entanto, a dívida deve ser gerida com prudência.
- Amortização de dívidas com juros elevados: Dê prioridade ao pagamento de créditos ao consumo e de dívidas de cartões de crédito antes de realizar qualquer investimento.
- Dívida "saudável": Um crédito hipotecário com uma taxa de juro baixa pode ser considerado uma dívida saudável se for utilizado para adquirir um ativo gerador de rendimentos. O objetivo é minimizar os encargos financeiros que corroem o seu capital e a sua capacidade de poupança.
5. A fase de transição: deixar o emprego e preservar o património
Quando os seus rendimentos passivos forem suficientes para cobrir as suas despesas, será altura de ponderar deixar o emprego com o apoio do investimento em participações no capital de empresas.
- Teste os seus rendimentos passivos: Antes de se demitir, certifique-se de que os seus rendimentos passivos se mantêm estáveis e previsíveis durante um período significativo.
- Mantenha um fundo de emergência: Reserve o equivalente a, pelo menos, 6 a 12 meses de despesas para fazer face a imprevistos.
- Continue a gerir os seus investimentos: A independência financeira não significa inatividade. A gestão da sua carteira e o ajustamento das suas estratégias continuam a ser cruciais.
Investimento em participações no capital: uma oportunidade
Investir em participações no capital (ações, participações sociais) significa adquirir participações diretas em empresas, potencialmente com elevado crescimento, o que pode acelerar a acumulação de património e proporcionar rendibilidades atrativas a longo prazo para investidores experientes.
| Critério | Vantagem | Nível de impacto |
|---|---|---|
| Taxa de poupança elevada | Acelera a acumulação de capital | Elevado |
| Diversificação dos invest. | Redução do risco, estabilidade dos rendimentos | Elevado |
| Redução da dívida | Aumenta o capital disponível | Médio |
| Educação financeira | Melhores decisões de investimento | Elevado |
| Rendimentos passivos | Liberdade na gestão do tempo e nas escolhas pessoais | Muito elevado |
- Não ter um orçamento rigoroso: É impossível conhecer a sua taxa de poupança real e as áreas a melhorar.
- Investir sem formação ou diversificação: Risco elevado de perdas e de adiamento do objetivo.
- Negligenciar a inflação: O poder de compra do seu capital pode diminuir se este fator não for tido em conta.
- Não ter um fundo de emergência: Um imprevisto de grande dimensão pode comprometer anos de esforço financeiro.
- Calcule as suas despesas anuais e o seu "número mágico" FIRE.
- Elabore um orçamento detalhado e identifique 3 categorias de despesas a reduzir significativamente.
- Abra uma conta de investimento (PEA, conta de títulos) e planeie o seu primeiro investimento diversificado.
- Configure uma transferência automática mensal para a sua conta de poupança/investimento.
- O reverso da medalha | https://blogs.worldbank.org/fr/voices/la-trappe-de-l-endettement-les-dettes-de-credit-card-une-menace-pour-la-stabilite-financiere-des
- Autorité des Marchés Financiers | https://www.amf-france.org/fr/espace-epargnants/comprendre-les-produits-financiers/produits-d-investissement/les-placements-actions
Que percentagem dos meus rendimentos devo poupar para alcançar a independência financeira? Embora dependa do seu horizonte temporal, o movimento FIRE recomenda frequentemente poupar pelo menos 50% dos seus rendimentos, ou ainda mais para uma reforma antecipada. O imobiliário é o melhor investimento para gerar rendimentos passivos? Os imóveis para arrendamento são uma excelente fonte de rendimentos passivos, oferecendo estabilidade e a possibilidade de alavancagem. No entanto, não devem ser a única opção. A diversificação com outros ativos, como os do mercado bolsista, é crucial. É demasiado tarde para iniciar o meu percurso rumo à independência financeira? Nunca é demasiado tarde para começar. Cada euro poupado e investido representa mais um passo em direção ao seu objetivo. O importante é começar, mesmo que com pouco, e manter a consistência.