Enquanto investidor ou dirigente empresarial, a decisão de financiar o crescimento através de capitais próprios ou dívida é uma das escolhas mais estratégicas que terá de fazer. Esta escolha determina não só a saúde financeira da sua organização, mas também a sua autonomia e o seu potencial de rendibilidade. Analisemos esta questão complexa para orientar o seu percurso.
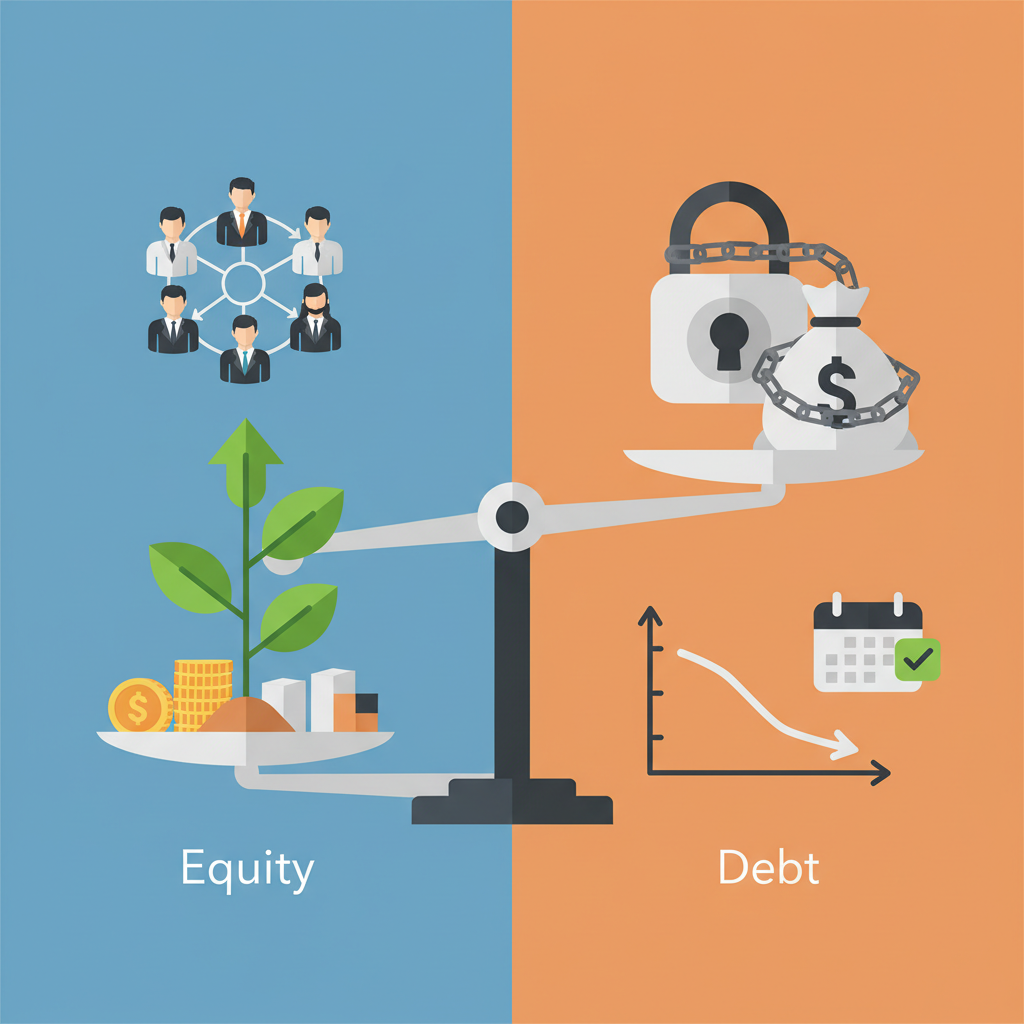
A escolha entre capitais próprios (capital dos acionistas) e dívida depende dos objetivos de crescimento, da tolerância ao risco e do controlo. Os capitais próprios diluem a participação no capital, mas disponibilizam fundos sem reembolsos fixos, enquanto a dívida preserva o controlo, mas cria obrigações de reembolso com juros, afetando os fluxos de caixa.
1. Compreender os Capitais Próprios: Vantagens e Desvantagens para os Investidores
Os capitais próprios (ou capital dos acionistas) representam a entrada de capital efetuada pelos proprietários ou por investidores externos em troca de ações da empresa. Trata-se, em muitos casos, de uma forma de financiamento empresarial vantajoso.
Vantagens dos Capitais Próprios
- Menor pressão financeira a curto prazo: Ao contrário da dívida, não existem obrigações regulares de reembolso, o que proporciona uma flexibilidade valiosa, especialmente para empresas em fase de arranque ou em fases de crescimento volátil.
- Credibilidade reforçada: A entrada de novos acionistas, em particular de fundos de investimento reconhecidos, pode sinalizar uma forte aprovação do mercado e facilitar o acesso a outras fontes de financiamento.
- Partilha de risco e conhecimentos especializados: Os investidores em capitais próprios partilham os riscos da empresa e, muitas vezes, disponibilizam conhecimentos estratégicos, uma rede de contactos e aconselhamento valioso, para além da simples contribuição de capital.
- Maior capacidade de endividamento: Um nível elevado de capitais próprios melhora a solvabilidade da empresa e a sua capacidade de obter empréstimos no futuro, uma vez que reduz o rácio entre dívida e capitais próprios.
Desvantagens dos Capitais Próprios
- Diluição da participação no capital e do controlo: Cada novo investidor em capitais próprios adquire uma parte da empresa, diluindo assim a participação dos acionistas existentes e, potencialmente, o seu poder de decisão.
- Custo elevado a longo prazo: Os investidores em capitais próprios esperam um retorno significativo do investimento, frequentemente superior ao custo da dívida, por assumirem um risco mais elevado. Este retorno pode concretizar-se através de dividendos ou de mais-valias no momento do desinvestimento.
- Processo complexo de captação de capital: A procura de investidores em capitais próprios e a negociação com os mesmos podem ser demoradas, dispendiosas e exigir recursos consideráveis.
2. Dívida: Preservação do Controlo vs. Encargos Fixos
O financiamento por dívida consiste na obtenção de fundos junto de instituições financeiras ou de outros credores, com o compromisso de reembolsar o capital e pagar os juros de acordo com um calendário predefinido.
Vantagens da Dívida
- Preservação do controlo: Os credores não adquirem ações da empresa, permitindo que os fundadores e os acionistas existentes mantenham a totalidade da propriedade e do poder de decisão.
- Custo frequentemente inferior: Os juros da dívida são geralmente dedutíveis para efeitos fiscais, o que reduz o seu custo líquido. Além disso, para empresas consolidadas, as taxas de juro podem ser inferiores aos retornos esperados pelos investidores em capitais próprios.
- Previsibilidade dos pagamentos: Os reembolsos da dívida são fixados antecipadamente, facilitando o planeamento financeiro e a gestão dos fluxos de caixa.
- Alavancagem financeira: A utilização de dívida para financiar investimentos rentáveis pode aumentar os retornos para os acionistas existentes.
Desvantagens da Dívida
- Obrigações fixas de reembolso: Os pagamentos de juros e de capital devem ser efetuados independentemente do desempenho da empresa. O incumprimento pode dar origem a penalizações ou mesmo à insolvência.
- Restrições e cláusulas contratuais: Os credores impõem frequentemente cláusulas restritivas que limitam determinadas ações da empresa (por exemplo, níveis máximos de endividamento, manutenção de determinados rácios financeiros).
- Maior risco financeiro: Níveis excessivos de endividamento podem tornar a empresa vulnerável às flutuações do mercado ou a quebras de receitas, aumentando o risco de incumprimento.
- Exigência de garantias: Os credores exigem frequentemente garantias (ativos da empresa, garantias pessoais) para assegurar o empréstimo.
3. Financiamento por Capitais Próprios vs. Dívida: Fatores Essenciais para Escolher o Financiamento
A escolha ideal entre financiamento por capitais próprios ou dívida nunca é simples e depende de vários fatores cruciais relacionados com a estrutura de capital da empresa e os seus objetivos.
Fase de Desenvolvimento da Empresa
- Arranque/Fase Inicial: Muitas vezes, os capitais próprios são preferidos porque é difícil obter financiamento por dívida sem um histórico de receitas ou garantias substanciais. Os investidores em capitais próprios estão mais dispostos a assumir riscos com base no potencial futuro.
- Crescimento: É comum combinar ambas as opções. A dívida pode financiar necessidades de fundo de maneio ou investimentos previsíveis, enquanto os capitais próprios podem apoiar projetos de I&D de maior risco ou uma expansão rápida.
- Maturidade: As empresas consolidadas têm maior facilidade em aceder a financiamento por dívida em condições favoráveis, graças aos seus fluxos de caixa estáveis e aos seus ativos.
Custo do Capital
Avalie o custo real de cada opção, tendo em conta os juros da dívida (após impostos) e o retorno esperado pelos investidores em capitais próprios. O custo dos capitais próprios é frequentemente superior porque inclui um prémio de risco.
Controlo e Diluição
Se a manutenção do controlo total for uma prioridade, a dívida é a opção preferida. Se a diluição for aceitável em troca de capital e conhecimentos especializados, os capitais próprios podem ser mais atrativos.
Tolerância ao Risco
Uma empresa com fluxos de caixa estáveis tem maior capacidade para suportar dívida. Uma empresa com receitas imprevisíveis poderá preferir a flexibilidade dos capitais próprios para evitar a pressão dos reembolsos em períodos de menor atividade.
4. Estratégias de Estrutura de Capital: Encontrar o Equilíbrio Ideal
A estrutura de capital corresponde ao equilíbrio entre dívida e capitais próprios utilizados para financiar as operações de uma empresa. O objetivo é minimizar o Custo Médio Ponderado do Capital (WACC), maximizando simultaneamente o valor da empresa.
Alavancagem Financeira
A utilização criteriosa da dívida pode gerar alavancagem financeira. Se a rendibilidade dos ativos financiados por dívida for superior ao custo dessa dívida, o excedente beneficia os acionistas, aumentando o seu retorno. No entanto, este efeito pode funcionar em sentido inverso caso o desempenho fique aquém do esperado.
Preservar a Flexibilidade
É crucial manter um certo grau de flexibilidade. O excesso de dívida pode tornar a empresa vulnerável e limitar a sua capacidade de contrair novos empréstimos perante oportunidades ou dificuldades imprevistas. Um excesso de capitais próprios pode ser dispendioso e diluir excessivamente a participação dos acionistas.
5. Financiamento Híbrido: O Melhor dos Dois Mundos?
Determinados instrumentos situam-se entre os capitais próprios e a dívida, oferecendo características de ambos. Podem constituir soluções interessantes entre as opções de financiamento.
Obrigações Convertíveis
Estas obrigações podem ser convertidas em ações da empresa em condições predefinidas. Oferecem ao investidor a segurança da dívida com o potencial de valorização dos capitais próprios e, à empresa, um financiamento inicialmente menos dilutivo.
Empréstimos Subordinados e Financiamento Mezzanine
São formas de dívida que, em caso de liquidação, têm uma prioridade de reembolso inferior à da dívida sénior, mas superior à dos capitais próprios. São frequentemente acompanhadas de warrants sobre ações, permitindo que os credores beneficiem também do crescimento da empresa. Este financiamento é mais dispendioso do que a dívida tradicional, mas menos dilutivo do que o financiamento exclusivamente por capitais próprios.
| Critérios | Financiamento por Capitais Próprios | Financiamento por Dívida |
|---|---|---|
| Diluição | Sim, partilha da propriedade e do controlo | Não, sem diluição do controlo |
| Obrig. de Reembolso | Não, expectativa de mais-valias/dividendos | Sim, reembolsos fixos (capital + juros) |
| Custo | Potencialmente elevado (retorno esperado) | Geralmente inferior (dedutibilidade fiscal) |
| Risco Empresarial | Partilhado com os investidores | Aumenta o risco de insolvência em caso de incapacidade de reembolso |
| Flexibilidade | Elevada flexibilidade (sem pagamentos fixos) | Menor flexibilidade (cláusulas restritivas, vencimentos) |
| Credibilidade | Reforçada por investidores de renome | Melhorada por um rácio reduzido entre dívida e capitais próprios |
- Ignorar o custo real do capital: Não avaliar o impacto dos impostos, dos custos de transação e dos retornos esperados pelos investidores no custo global de cada opção. Um cálculo superficial pode conduzir a uma estrutura de capital desequilibrada.
- Subestimar a diluição do controlo: Considerar apenas a entrada de capital sem antecipar as implicações para o governo da sociedade e o poder de decisão. A captação de financiamento por dívida ou capitais próprios tem um impacto duradouro na empresa.
- Endividamento excessivo: Não considerar a capacidade de reembolso da empresa e os riscos inerentes a um endividamento elevado, particularmente num contexto económico incerto.
- Analise as suas necessidades imediatas e futuras: Defina claramente a finalidade do financiamento (crescimento, fundo de maneio, aquisição) e o prazo necessário.
- Modele cenários financeiros: Avalie o impacto de cada opção (financiamento por capitais próprios ou dívida) nos seus fluxos de caixa, na rendibilidade, nos níveis de endividamento e na avaliação da empresa, a curto e a longo prazo.
- Avalie a sua tolerância à diluição e à perda de controlo: Determine até que ponto está disposto a partilhar a propriedade e as decisões para obter os fundos necessários.
- Consulte especialistas financeiros: Um consultor de financiamento ou um profissional de banca de investimento pode ajudá-lo a analisar as opções e a otimizar a sua escolha de financiamento em função da sua situação específica.
- Autorité des marchés financiers (AMF) | https://www.amf-france.org
- Banque de France | https://www.banque-france.fr
- Bpifrance | https://www.bpifrance.fr
Quando são os capitais próprios preferíveis à dívida para uma empresa em fase de arranque? Os capitais próprios são frequentemente preferíveis na fase inicial, porque as empresas em fase de arranque não dispõem das garantias nem do histórico de receitas necessários para obter financiamento por dívida, e os investidores em capitais próprios prestam frequentemente apoio estratégico essencial. A dívida é sempre mais barata do que os capitais próprios? Nem sempre. Embora as taxas de juro da dívida sejam geralmente inferiores aos retornos esperados dos capitais próprios, o custo da dívida aumenta com o risco do mutuário, e as cláusulas restritivas podem limitar a flexibilidade, o que representa um custo indireto. Quais são os riscos de uma diluição excessiva das participações no capital? Uma diluição excessiva pode levar à perda de controlo por parte dos fundadores, à diminuição da motivação se a sua participação se tornar demasiado reduzida e a potenciais conflitos com os novos acionistas caso existam divergências de visão.