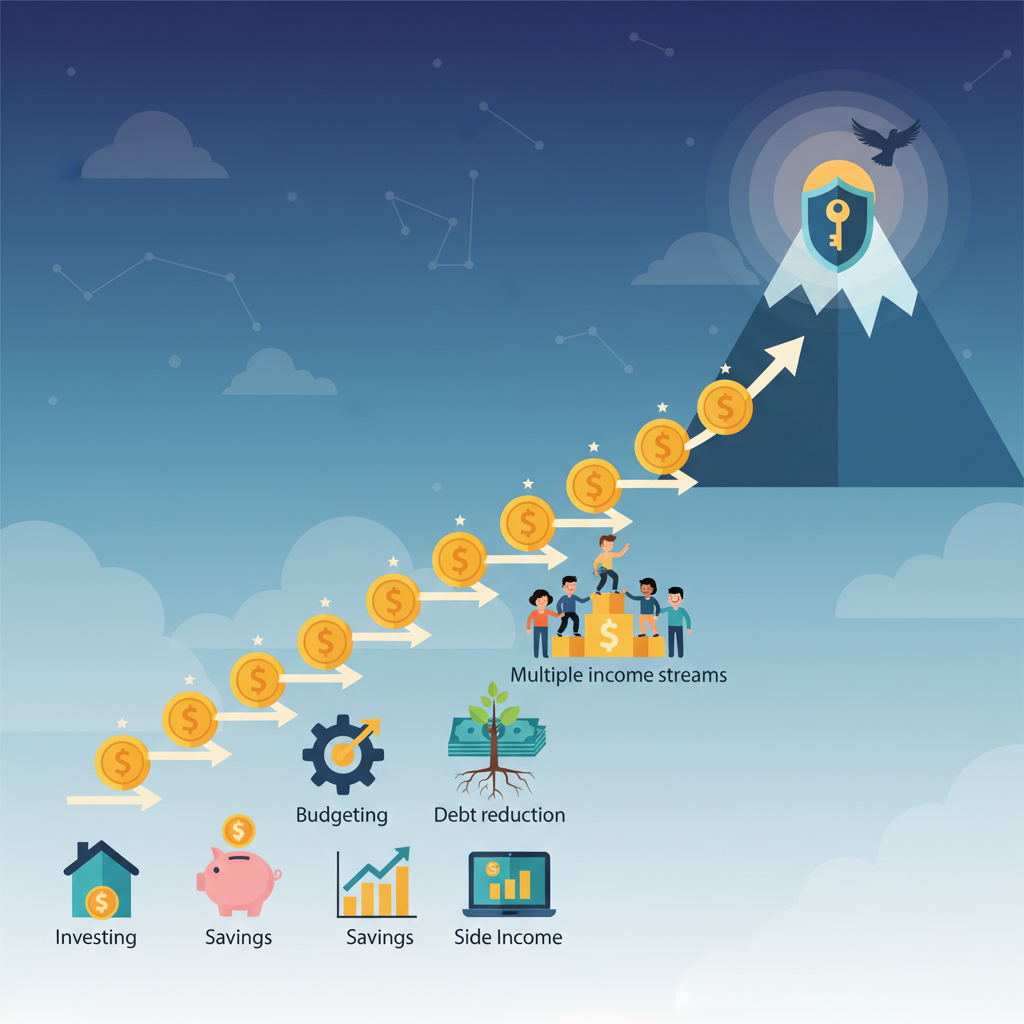
Alcanzar la independencia financiera es un objetivo ambicioso que atrae a un número creciente de inversores. No es solo una cuestión de dinero, sino la búsqueda de una guía de pasos hacia la libertad financiera que permita vivir sin depender de un sueldo, elegir el propio horario y dedicarse a las propias pasiones. Este artículo es su hoja de ruta para comprender y aplicar las estrategias que conducen a esta autonomía tan deseada.
La independencia financiera se alcanza maximizando el ahorro, invirtiendo con criterio en la diversificación financiera para generar ingresos pasivos y reduciendo los gastos. El método consiste en definir primero su objetivo FIRE y, después, crear patrimonio mediante la inversión y una gestión financiera activa para generar ingresos suficientes que cubran su coste de vida sin trabajar.
El método de independencia financiera: alcanzar la libertad
El método de independencia financiera no es un mito, sino un objetivo alcanzable mediante una planificación rigurosa y disciplina financiera. Se define como la capacidad de cubrir sus gastos de vida mediante la diversificación financiera de sus ingresos pasivos, sin necesidad de percibir un sueldo por un trabajo activo. Esto suele implicar replantearse su relación con el dinero, el ahorro y la inversión para crear un capital suficiente.
1. Comprender el movimiento FIRE: un enfoque global
El movimiento FIRE (independencia financiera, jubilación anticipada) está ganando popularidad, especialmente en Francia. No se trata necesariamente de "jubilarse" a los 40, sino de adquirir la libertad de elegir. Los principios de los consejos del movimiento FIRE en Francia se basan en tres pilares:
- Ahorro intensivo: Reservar una parte muy significativa de sus ingresos (a menudo el 50% o más).
- Inversión inteligente: Hacer que su dinero trabaje para usted para generar ingresos pasivos.
- Reducción de gastos: Optimizar su presupuesto para minimizar su coste de vida anual. El objetivo es acumular 25 veces sus gastos anuales para poder vivir de los ingresos generados por ese capital, según la regla del 4% (retirar el 4% de su capital cada año sin agotarlo).
2. Definir sus objetivos y su plan financiero
El primer paso concreto para aplicar el método de independencia financiera es aclarar sus objetivos. ¿Cuál es su coste de vida anual ideal? ¿A qué edad desea alcanzar este objetivo?
- Calcule su "número mágico" FIRE: Multiplique sus gastos anuales por 25. Ese es el capital que necesitará.
- Establezca un presupuesto detallado: Lleve un seguimiento de sus gastos e identifique las áreas en las que puede ahorrar. Esta es la base de su capacidad de ahorro.
- Fije una tasa de ahorro elevada: Aspire a una tasa de ahorro superior a la media. Cuanto más ahorre, antes alcanzará su objetivo.
La importancia de un presupuesto preciso
Un presupuesto no es una limitación, sino una herramienta eficaz. Le permite visualizar a qué destina su dinero y tomar decisiones informadas para aumentar su ahorro. Cada euro ahorrado es un euro que contribuye a avanzar en su guía de pasos hacia la libertad financiera.
3. Estrategias de inversión para generar ingresos pasivos
Una vez maximizado su ahorro, el paso crucial es invertir para generar ingresos pasivos mediante la diversificación financiera.
- Mercados bursátiles: Invertir en ETF (fondos cotizados) o en acciones de grandes empresas a través de un PEA (plan de ahorro en acciones) o de una cuenta de valores. La diversificación es esencial.
- Inmuebles para alquiler: Adquirir inmuebles para generar ingresos mensuales por alquiler. Puede ser una excelente fuente de ingresos pasivos, pero requiere una gestión activa al principio.
- Dividendos empresariales: Poseer acciones de empresas que reparten dividendos periódicos.
- Emprendimiento y activos digitales: Crear un negocio que genere ingresos recurrentes o invertir en activos digitales. La clave es la diversificación de sus inversiones para reducir el riesgo y optimizar la rentabilidad.
4. Gestionar el apalancamiento y reducir la deuda
El uso prudente del apalancamiento, especialmente a través de la inversión inmobiliaria, puede acelerar la consecución de la independencia financiera. Sin embargo, la deuda debe gestionarse con cautela.
- Amortizar las deudas con intereses elevados: Dé prioridad a la cancelación de los préstamos al consumo y de las deudas de tarjetas de crédito antes de realizar cualquier inversión.
- Deuda "saludable": Una hipoteca con un tipo de interés bajo puede considerarse una deuda saludable si se utiliza para adquirir un activo que genere ingresos. El objetivo es minimizar los costes financieros que merman su capital y su capacidad de ahorro.
5. La fase de transición: dejar su empleo y preservar su patrimonio
Cuando sus ingresos pasivos sean suficientes para cubrir sus gastos, será el momento de plantearse dejar su empleo gracias a la inversión en renta variable.
- Ponga a prueba sus ingresos pasivos: Antes de dejar su empleo, asegúrese de que sus ingresos pasivos sean estables y previsibles durante un periodo significativo.
- Mantenga un fondo de emergencia: Reserve al menos el equivalente a entre 6 y 12 meses de gastos para afrontar imprevistos.
- Siga gestionando sus inversiones: La independencia financiera no significa inactividad. Gestionar su cartera y ajustar sus estrategias sigue siendo fundamental.
La inversión en renta variable: una oportunidad
Invertir en renta variable (acciones, participaciones empresariales) supone adquirir participaciones directas en empresas, potencialmente de alto crecimiento, lo que puede acelerar la acumulación de patrimonio y ofrecer rentabilidades atractivas a largo plazo para los inversores experimentados.
| Criterio | Ventaja | Nivel de impacto |
|---|---|---|
| Tasa de ahorro elevada | Acelera la acumulación de capital | Alto |
| Diversificación de inversiones | Reducción del riesgo, estabilidad de los ingresos | Alto |
| Reducción de la deuda | Aumenta el capital disponible | Medio |
| Educación financiera | Mejores decisiones de inversión | Alto |
| Ingresos pasivos | Libertad para disponer de su tiempo y tomar decisiones personales | Muy alto |
- No disponer de un presupuesto preciso: Impide conocer su tasa de ahorro real y las áreas de mejora.
- Invertir sin formación ni diversificación: Elevado riesgo de sufrir pérdidas y retrasar la consecución del objetivo.
- Desatender la inflación: El poder adquisitivo de su capital puede disminuir si no se tiene en cuenta este factor.
- No disponer de un fondo de emergencia: Un imprevisto importante puede arruinar años de esfuerzo financiero.
- Calcule sus gastos anuales y su "número mágico" FIRE.
- Establezca un presupuesto detallado e identifique 3 categorías de gastos que pueda reducir significativamente.
- Abra una cuenta de inversión (PEA, cuenta de valores) y planifique su primera inversión diversificada.
- Programe una transferencia automática mensual a su cuenta de ahorro/inversión.
- La otra cara de la moneda | https://blogs.worldbank.org/fr/voices/la-trappe-de-l-endettement-les-dettes-de-credit-card-une-menace-pour-la-stabilite-financiere-des
- Autorité des Marchés Financiers | https://www.amf-france.org/fr/espace-epargnants/comprendre-les-produits-financiers/produits-d-investissement/les-placements-actions
¿Qué porcentaje de mis ingresos debería ahorrar para alcanzar la independencia financiera? Aunque depende de su horizonte temporal, el movimiento FIRE suele recomendar ahorrar al menos el 50% de sus ingresos, o incluso más para jubilarse anticipadamente. ¿Es la inversión inmobiliaria la mejor opción para generar ingresos pasivos? Los inmuebles destinados al alquiler son una excelente fuente de ingresos pasivos y ofrecen estabilidad y posibilidades de apalancamiento. Sin embargo, no deberían ser la única opción. La diversificación con otros activos, como la renta variable, es fundamental. ¿Es demasiado tarde para empezar a buscar mi independencia financiera? Nunca es demasiado tarde para empezar. Cada euro ahorrado e invertido supone un paso más hacia su objetivo. Lo importante es empezar, aunque sea modestamente, y mantener la constancia.